15 septembre 2026
Hello 
Welcome back to Francophone Weekly by TechCabal, your weekly deep dive into the tech ecosystem across French-speaking Africa. For readers who want to understand Francophone Africa beyond headlines—through markets, startups, and systems. New editions of the newsletter will land directly in your inbox every Tuesday at 12 PM WAT.
By default, this newsletter is in French. If you’re reading this in your email inbox, click the “Read in English” button below to switch to the English version. If you’re reading on our website, you can either click the button below or toggle the language selector at the top right-hand side of the page to view the English edition.
Read in EnglishNous l’avons annoncé la semaine dernière : la fintech domine l’écosystème technologique d’Afrique francophone, et le domine largement. Cette semaine, parlons de la face moins glamour de cette histoire.
D’abord, les limites.
Malgré des levées de fonds parmi les plus importantes, et qui continuent de l’être, les fintechs des zones XOF et XAF ont réglé quelque chose comme le problème 1a parmi les dix problèmes qui séparent la population d’une véritable inclusion financière. Ici, les individus n’ont pas le luxe, comme les Kényans, de dire qu’ils peuvent se passer de cash. Ils n’ont pas non plus le luxe de faire circuler leur argent facilement au sein de leur propre zone, encore moins d’une zone à l’autre.
Pendant quelques mois glorieux, autour de 2024, une personne utilisant l’application Wave enregistrée à Abidjan pouvait atterrir à Dakar, prendre un Yango et payer le chauffeur directement. Il y avait des frais supplémentaires pour l’utilisation en dehors de la Côte d’Ivoire. Cela valait le coup. Ce n’est plus le cas. Aujourd’hui, on arrive à Dakar avec du cash venu d’Abidjan, et on se bat pour trouver la monnaie exacte, ou bien on atterrit et on achète une nouvelle carte SIM (une e-SIM si le téléphone le permet), puis on réassigne son compte Wave à cette nouvelle ligne. C’est beaucoup de friction pour une zone présente comme économiquement intégrée. D’où la question évidente : pourquoi, alors que les startups ont clairement la capacité technique, la circulation régionale reste-t-elle aussi difficile ?
1. Régulateur, ou chef de produit ?
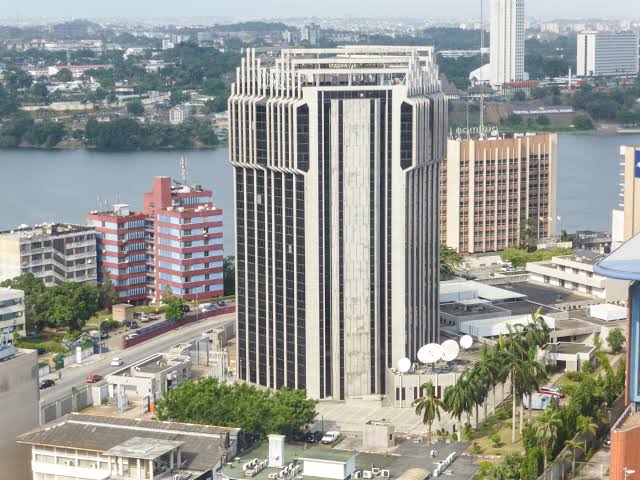
La Banque Centrale des États de l’Afrique de l’Ouest (BCEAO) a apporté sa réponse le 30 septembre 2025 à Dakar : PI-SPI, la Plateforme Interopérable du Système de Paiement Instantané. Elle connecte les banques, les institutions de microfinance et les opérateurs de mobile money des huit pays de l’UEMOA et découle de l’Instruction 001-01-2024, le texte relatif aux services de paiement publié par la banque centrale en janvier 2024. En théorie, elle fonctionne 24 heures sur 24 et 7 jours sur 7, règle les transactions en quelques secondes et les transferts au sein de l’Union sont gratuits.
Dans les faits, les chiffres racontent une histoire plus complexe. Au 2 avril 2026, la BCEAO recensait 80 établissements connectés à PI-SPI. Cinquante-neuf étaient des banques. Neuf étaient des émetteurs de monnaie électronique. Onze étaient des institutions de microfinance. Un était un établissement de paiement. Cinquante-neuf banques et neuf fintechs, dans une région où les comptes de mobile money dépassent les comptes bancaires dans un rapport d’environ dix pour un.
Le rapport annuel 2024 de la BCEAO sur les services financiers numériques recensait 248,7 millions de comptes de monnaie électronique dans l’UEMOA, contre 25,5 millions dix ans plus tôt, et le mobile money représente désormais 57 % du taux d’inclusion financière de la région, qui s’élève à 73,6 %. La plateforme censée unifier les paiements a, pour l’instant, surtout attiré les établissements qui perdaient déjà la bataille des paiements.
L’adoption a été suffisamment lente pour que la BCEAO repousse son propre délai à deux reprises. Elle avait fixé le 30 juin 2026 comme date limite de connexion, puis l’a prolongée le 25 juin 2026 au 30 septembre 2026 pour les banques et les émetteurs de monnaie électronique, et au 30 juin 2027 pour les institutions de microfinance, invoquant des « retards persistants » dans les travaux d’intégration. La banque centrale affirme que ses équipes techniques restent mobilisées pour accompagner les retardataires. Soit. Mais une plateforme présentée comme la colonne vertébrale de l’interopérabilité régionale ne devrait pas avoir deux prolongations de délai dans sa première année.
Et voici le détail qui marque encore plus : Wave, l’application de mobile money la plus utilisée au Sénégal et en Côte d’Ivoire, n’est toujours pas connectée. Jeune Afrique l’a signalé dès octobre 2025, quelques jours après le lancement, qualifiant cette absence de risque pour la crédibilité de l’ensemble du projet. Un an plus tard, rien n’a changé. On comprend aisément la réticence de Wave. Son modèle économique repose entièrement sur le fait d’être moins cher et plus rapide que tout le monde à l’intérieur de son propre réseau fermé. Se brancher sur un rail partagé qui permettrait à un client de la BOA à Bamako de payer un client d’UBA à Cotonou aussi vite, au même coût réduit, effacerait l’avantage que Wave a mis des années à construire. L’interopérabilité profite au consommateur et nuit directement à l’acteur qui a le plus intérêt à rester fermé.
Le mouvement réel de Wave est révélateur. Le 24 octobre 2025, l’entreprise a constitué Wave Bank Africa S.A. à Abidjan, avec un capital initial de 20 milliards de FCFA (35,2 millions de dollars). Plutôt que de rejoindre le rail de la banque centrale, Wave se positionne pour devenir elle-même une banque, à ses propres conditions. Ce n’est pas une entreprise qui se soustrait à la réglementation. C’est une entreprise qui parie sur sa de à servir ses clients de bout en bout.
La newsletter continue après cette publicité.
Fondateurs. Investisseurs. Décideurs politiques. Leaders d’entreprise. Moonshot 2026 rassemble les personnes qui façonnent l’écosystème technologique africain en matière d’IA, de commerce, de climat, d’entreprise et de culture. Mettez votre marque en avant dès aujourd’hui.
2. Une fois le rail gratuit, où se déplace la bataille ?
Mathias Leopoldie, fondateur de Julaya, la plateforme ivoirienne qui permet aux entreprises africaines de digitaliser leurs paiements via un compte professionnel unique, a fait une remarque incisive à ce sujet sur LinkedIn. Il décrit un schéma qu’il observe dans toute l’Afrique de l’Ouest francophone : « le service financier d’une entreprise de taille moyenne à Abidjan ou à Dakar clôture encore le mois en rapprochant à la main les relevés de mobile money, les fichiers bancaires et les tableurs, pendant que l’ERP ne voit qu’une fraction des flux. » Sa solution ne consiste pas à accélérer le rail. Elle consiste à structurer le paiement au moment même où il a lieu, en capturant qui paie, pourquoi, qui a validé et quelle facture est réglée, de sorte que le rapprochement devienne « un sous-produit plutôt qu’un projet de fin de mois ». Sa conclusion mérite qu’on s’y arrête : « à mesure que la plateforme de paiement instantané de la BCEAO se déploie dans l’UEMOA, le rail cesse d’être le facteur de différenciation : la bataille remonte dans la pile, vers les flux de travail, la donnée et la conformité. »
Cette remarque redéfinit toute l’histoire de PI-SPI. Même si la BCEAO parvenait à connecter toutes les banques, fintechs et institutions de microfinance d’ici les prochaines échéances, déplacer de l’argent rapidement et gratuitement cesserait d’être un avantage concurrentiel pour qui que ce soit. Cela deviendrait un simple prérequis. Les entreprises qui gagneront à partir de là ne seront pas celles qui offrent le transfert le moins cher. Ce seront celles qui transforment un paiement en données structurées, réellement exploitables par un service financier, sans trois tableurs ni une semaine de rapprochement manuel.
Les banques ne sont pas de simples spectatrices
Sous le discours technique sur l’interopérabilité se joue une véritable guerre de territoire, et elle n’a rien de subtil. Les fintechs adossées aux télécoms avancent vers les dépôts et le crédit au moment même où les banques centrales tentent de les faire entrer dans des rails de paiement partagés.
Le directeur général de MTN, Ralph Mupita, a confirmé en août 2026 que le groupe explore l’obtention de licences bancaires sur plusieurs marchés africains afin de prêter directement depuis son propre bilan, plutôt que par l’intermédiaire de partenaires. La branche fintech de MTN sert 301 millions de clients sur seize marchés, avec une valeur de transactions en hausse de 38 % sur un an, à 342 milliards de dollars. Orange y est arrivé plus tôt : Orange Bank Africa a distribué 640 milliards de FCFA (1,1 milliard de dollars) de crédits et collecté 585 milliards (1,03 milliard de dollars) de FCFA de dépôts depuis 2020, auprès de 3 millions de clients, dont 80 % en Côte d’Ivoire.
L’écart d’échelle que cela crée est frappant. En Côte d’Ivoire, Wave revendique à elle seule plus de 20 millions de comptes ouverts. Les 28 banques agréées du pays détiennent, ensemble, 7,2 millions de comptes bancaires individuels. Les banques ne sont pas en train de perdre la course aux paiements. Elles l’ont déjà perdue. Ce qu’elles tentent désormais de protéger, c’est l’activité de dépôts et de crédit censée suivre, et les fintechs adossées aux télécoms s’en approchent directement, avec une base de clients que les banques ont mis des décennies à ne pas atteindre.
Pendant ce temps, le secteur bancaire traditionnel accumule de l’argent qu’il ne prête pas assez vite pour que cela compte.
Dans l’ensemble de l’UEMOA, les dépôts bancaires ont progressé de 16 % en 2025 pour atteindre 56,2 milliards de FCFA (99 millions de dollars). Les crédits n’ont augmenté que de 5,5 %, pour atteindre 38,7 milliards de FCFA (68,2 millions de dollars).
Les banques collectent près de trois fois plus vite qu’elles ne transforment ces ressources en prêts pour les agriculteurs, les commerçants et les petites entreprises que les stratégies d’inclusion prétendent servir.
Alors, revenons à la question initiale : la BCEAO est-elle un régulateur, ou est-elle aussi le constructeur et le promoteur d’un produit qui concurrence les fintechs qu’elle est censée superviser ? PI-SPI répond à cette question par son existence même. La banque centrale a rédigé le cadre réglementaire, construit l’infrastructure, et mène désormais des campagnes d’adoption pour y faire venir les établissements, le tout en même temps. Quand les propres chiffres de la plateforme montrent les banques affluer et les fintechs rester à l’écart, et quand l’opérateur de mobile money dominant de la région construit discrètement sa propre licence bancaire plutôt que de se connecter, l’image du régulateur neutre devient difficile à soutenir.
La victoire de la fintech annoncée la semaine dernière n’était pas creuse. Djamo, Wave et les opérateurs de mobile money ont réellement atteint des populations que les banques n’avaient jamais pris la peine de servir. Mais atteindre quelqu’un avec un portefeuille numérique, et permettre à cette même personne de faire circuler son argent librement, de l’emprunter et de le transformer en données exploitables à travers une union de huit pays qu’on lui présente comme intégrée, sont trois problèmes différents. Les fintechs d’Afrique francophone ont résolu le premier.
La newsletter se termine ici.
Touchez les acteurs qui font bouger l’écosystème technologique et commercial francophone. Faites de la publicité dans la newsletter hebdomadaire francophone de TechCabal et présentez votre marque aux décideurs, opérateurs, fondateurs et chefs d’entreprise qui comptent le plus pour votre croissance. Prêt à vous lancer ? Envoyez un e-mail à ads@bigcabal.com.
Ce que nous lisons aussi
- Sylvia Monthe (British International Investment) : « Nous voulons développer des marchés, et pas seulement financer des projets individuels. »
- L’EBID consacre 269,5 millions d’euros au développement de la République de Guinée
- Bamboo et Cowrywise expliquent les perturbations de leurs applications alors que la demande pour l’introduction en bourse de Dangote explose
Avez-vous apprécié ? Partagez cette newsletter avec d’autres personnes.


Quelqu’un de génial t’a envoyé ça?
Abonnez-vous à cette newsletter
17, Eniyansoro Street, Ajao Road off Ogunlana Drive, Surulere, Lagos 101212, Nigeria
You received this because you signed up for our newsletter